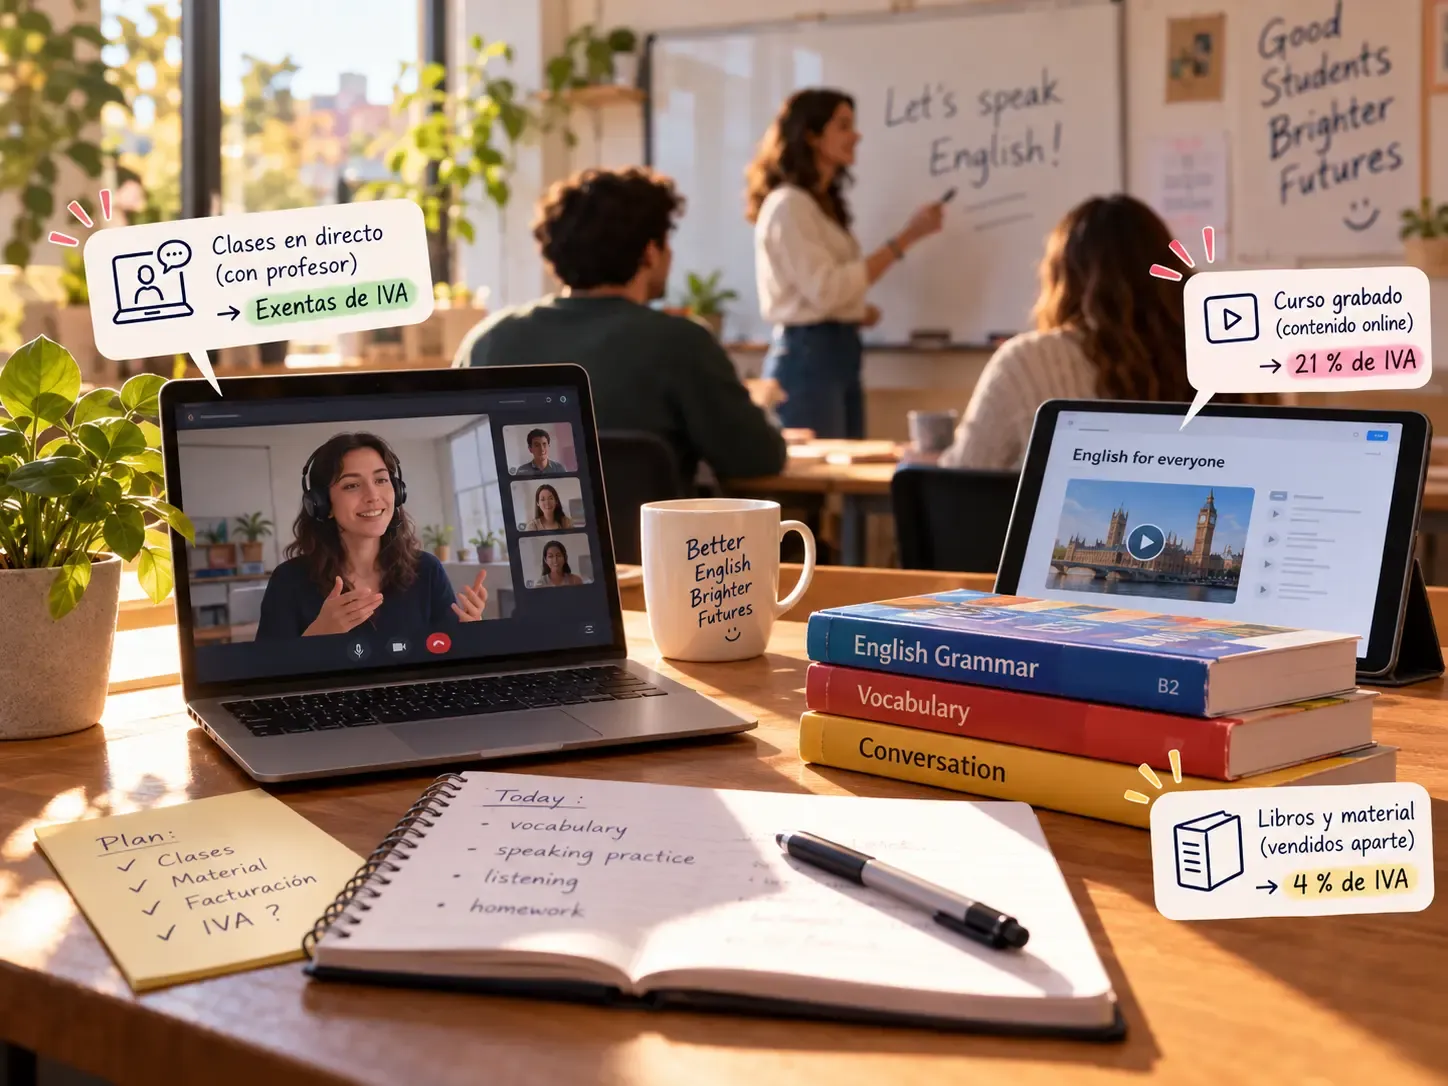
Es una de las primeras preguntas que se hace quien abre una academia, y la respuesta habitual («la enseñanza no lleva IVA») es cierta solo a medias. La clase de inglés que das en tu aula está exenta; el curso grabado que vendes en tu web, casi seguro que no. Y el libro que entregas aparte, tampoco.
Esta guía ordena los casos que se dan en una academia real: qué exige la ley para la exención, dónde está la frontera entre clase online y curso grabado, cómo encajan las clases particulares y qué supone, en la práctica, no cobrar IVA.
- Clase en el aula o en directo
- Exenta Si la materia está en algún plan de estudios
- Curso grabado
- 21 % Servicio prestado por vía electrónica
- Libro vendido aparte
- 4 % Las entregas de bienes quedan fuera de la exención
La regla: el artículo 20.Uno.9º de la Ley del IVA
La exención está en el artículo 20.Uno.9º de la Ley 37/1992, que declara exentas la enseñanza escolar, universitaria y de posgrado, la enseñanza de idiomas y la formación y reciclaje profesional, cuando las prestan entidades públicas o «entidades privadas autorizadas». Hacienda la aplica cuando se cumplen dos condiciones:
-
Qué se enseña: una materia de algún plan de estudios
La enseñanza tiene que versar sobre materias incluidas en algún plan de estudios del sistema educativo español. Los idiomas lo están, igual que las matemáticas, la lengua o la física del apoyo escolar. Las actividades de mero ocio, no.
-
Quién enseña: una entidad «autorizada»
Esta es la palabra que más dudas genera, y la que menos debería preocupar a una academia. El manual de IVA de la Agencia Tributaria, citando a la Dirección General de Tributos, aplica la exención con independencia de que el centro cuente o no con una autorización administrativa: un centro privado se considera reconocido cuando sus actividades son, única o principalmente, enseñanzas incluidas en un plan de estudios.
Hay dos rasgos de esta exención que conviene tener claros desde el principio:
- No es opcional. Si se cumplen los requisitos, la clase está exenta aunque prefieras cobrar IVA para poder deducirte el de tus compras. No hay renuncia posible.
- Se mira la actividad, no el nombre. Llamarlo «academia» no exime de nada; lo que cuenta es qué se enseña y cómo se presta el servicio.
Qué está exento y qué no en una academia
| Lo que cobras | IVA |
|---|---|
| Clases de inglés en grupo, en tu aula | Exentas |
| Clases en directo por videollamada, con profesor | Exentas |
| Preparación de exámenes de idiomas (Cambridge, EOI…) | Exenta: sigue siendo enseñanza de idiomas |
| Apoyo escolar de materias del colegio o el instituto | Exento |
| Matrícula o cuota de inscripción de tus propios cursos | Exenta, como parte del servicio de enseñanza |
| Curso grabado o plataforma de contenidos sin profesor | 21 % |
| Libros y material que vendes por separado | Su tipo propio (4 % los libros) |
| Gestionar inscripciones o cobros de cursos de otro centro | 21 % |
| Talleres de ocio que no corresponden a ninguna materia reglada | 21 % |
Dos matices sobre la tabla. Primero, la preparación de oposiciones no tiene una respuesta única: depende de si el temario coincide con materias de algún plan de estudios o de formación profesional, y la Dirección General de Tributos lo analiza caso a caso. Segundo, el material incluido en la cuota como parte del curso se discute más que el que se vende aparte; si lo entregas, coméntalo con tu gestoría antes de fijar las cuotas.
Clase en directo o curso grabado: dónde está la frontera
Aquí es donde más academias se equivocan, porque el mismo contenido puede tributar de dos formas según cómo se entregue.
La clase online en directo está exenta. La Dirección General de Tributos considera servicio educativo la docencia que un profesor imparte a través de internet, usando la red como medio de comunicación con el alumno, aunque se apoye en materiales digitales. Lo que importa es que haya un profesor enseñando, no el canal.
El curso grabado tributa al 21 %. Cuando lo que se vende es el acceso a contenidos automatizados (vídeos, ejercicios que se corrigen solos, archivos descargables), es un servicio prestado por vía electrónica, y esos servicios no pueden acogerse a la exención educativa. La Dirección General de Tributos lo ha repetido en numerosas consultas, y mantiene el criterio aunque el curso incluya tutorías o resolución de dudas, cuando esa intervención humana es accesoria al contenido grabado.
Si vendes cursos grabados a particulares de otros países de la Unión Europea, hay un paso más: cuando esas ventas a clientes de otros Estados miembros superan los 10.000 € al año, el IVA que se aplica es el del país del cliente, y se declara a través de la ventanilla única (OSS).
Las clases particulares
Para el profesor que da clases por su cuenta, sin estructura de empresa, la ley tiene una exención propia en el artículo 20.Uno.10º: están exentas las clases a título particular que da una persona física sobre materias incluidas en los planes de estudios.
El límite está en la frase que la sigue: no se consideran clases a título particular las que exigen darse de alta en las tarifas de actividades empresariales del IAE. En cuanto montas una academia, con local, empleados o una organización propia de empresa, sales del número 10º y entras en el 9º. Para una academia de idiomas el resultado suele ser el mismo, la exención, pero por otro camino.
Qué supone estar exento
No cobrar IVA a tus alumnos parece solo una ventaja, pero tiene dos caras:
-
No repercutes IVA en tus cuotas
El precio que cobras es el precio que ingresas, sin un 21 % que entregar a Hacienda cada trimestre.
-
No deduces el IVA de tus compras
El IVA del alquiler, del software, de los ordenadores o de la publicidad pasa a ser un coste más. Tenlo en cuenta al calcular tus precios.
-
Si solo haces operaciones exentas, no presentas el modelo 303
La Agencia Tributaria exime de las autoliquidaciones periódicas a quien realiza exclusivamente operaciones exentas del artículo 20 de la ley, y así se indica en la declaración censal. Sigues teniendo las demás obligaciones: IRPF o Sociedades, modelos de retenciones si tienes empleados o alquilas un local…
-
Si mezclas actividades, llega la prorrata
Si además vendes cursos grabados al 21 %, sí presentas IVA y solo puedes deducir una parte del soportado, en proporción a tus ventas sujetas. Es el caso que más conviene planificar con la gestoría.
-
La factura, cuando la emites, menciona la exención
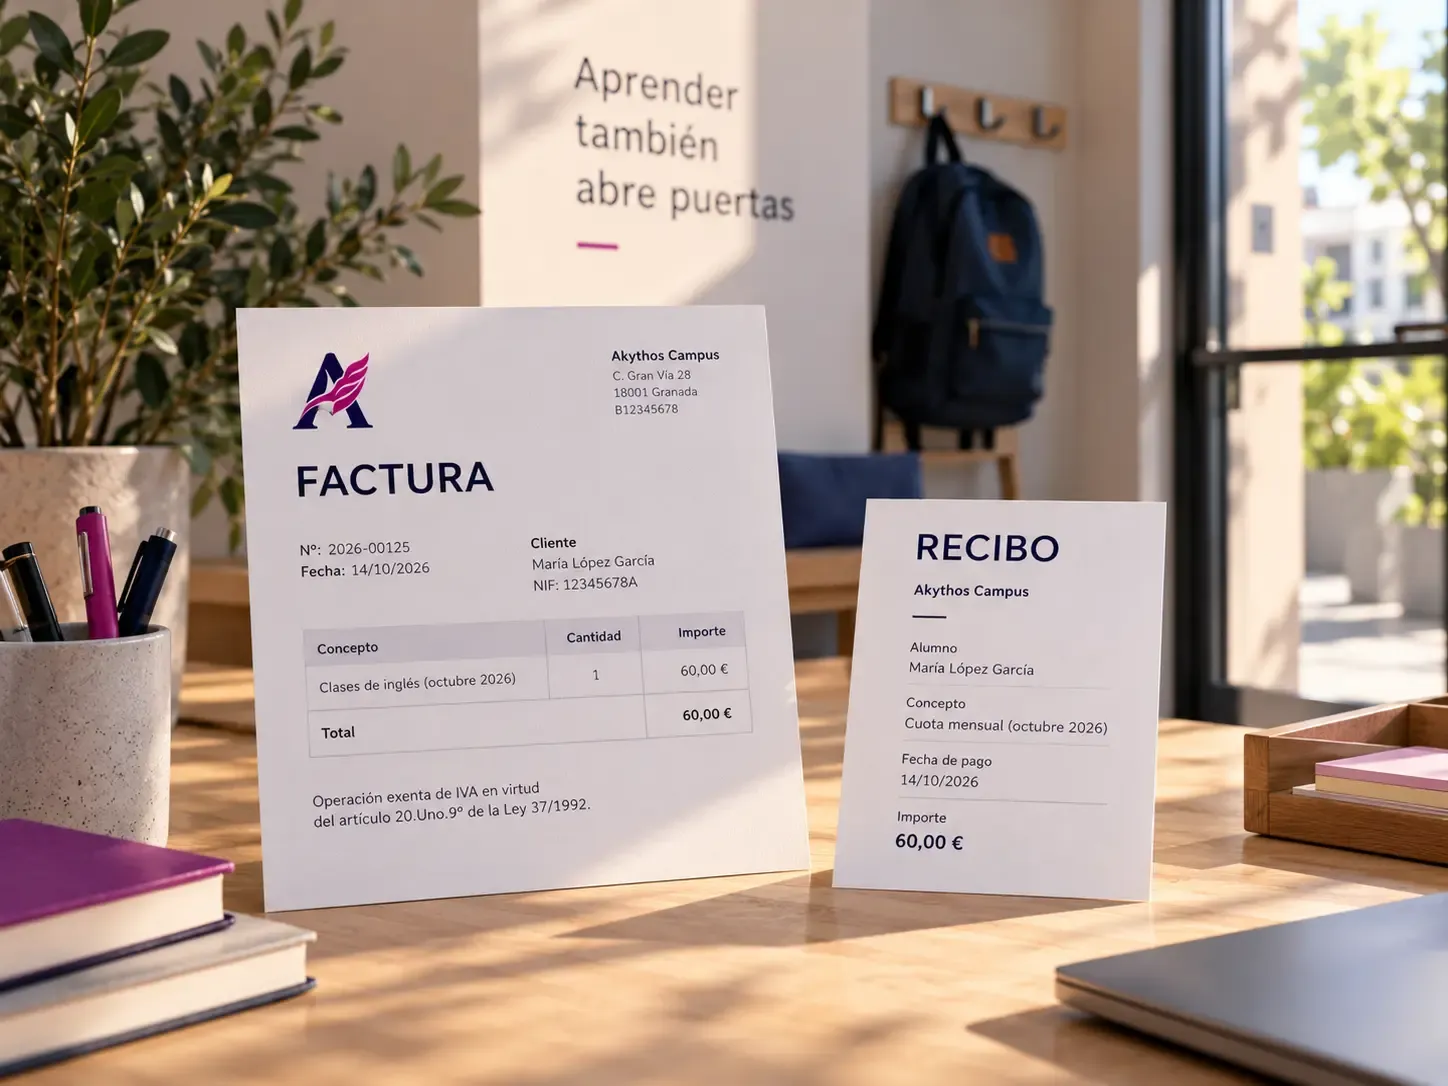
En lugar de la cuota de IVA, debe citar el precepto de la exención o indicar que la operación está exenta. Cuándo hay que emitirla y cuándo basta un recibo lo explicamos en factura o recibo en una academia.
Errores frecuentes
- Cobrar IVA en clases exentas «por si acaso». No es más prudente: es repercutir un impuesto que no corresponde, y el alumno particular no lo recupera.
- Vender el curso grabado sin IVA porque «es formación». Es el error que más dinero cuesta en una inspección, porque se acumula curso a curso.
- Meter el libro en la cuota sin pensarlo. Si lo vendes aparte, lleva su propio IVA; si lo incluyes, decide con tu asesor cómo se trata.
- No revisar el IVA al pasar a online. Una academia que pasa de presencial a online sigue exenta si da clases en directo, pero no si sustituye las clases por vídeos.
Si estás montando tu oferta online, en Akythos Campus las clases en directo, los cursos grabados y la facturación conforme a Verifactu viven en el mismo campus. Antes de publicar tus cuotas, revisa con tu gestoría qué cursos son enseñanza con profesor y cuáles son contenido grabado: de eso depende su IVA. Si quieres verlo con tus cursos, pide una demo.
Fuentes
- Agencia Tributaria, Manual práctico de IVA 2025: exenciones relativas a actividades educativas.
- Ley 37/1992 del IVA, artículo 20.Uno, números 9º y 10º: texto consolidado en el BOE.
- Agencia Tributaria, Manual práctico de IVA 2026: gestión del impuesto y exoneración de autoliquidaciones.
- Agencia Tributaria, ventas a distancia y umbral de 10.000 €.
- Doctrina de la DGT sobre clase online y servicio electrónico: resumen en Iberley.
- Consulta vinculante V0067-25 de la DGT, sobre la gestión de inscripciones de cursos: texto en la base de datos del CEF.
Última revisión: 14 de octubre de 2026. Esta guía es orientativa y no sustituye el asesoramiento fiscal: la exención depende de cómo prestes cada servicio, y ante un caso dudoso puedes pedir una consulta vinculante a la Dirección General de Tributos.